Las claves de pedimento para empresas IMMEX permiten identificar el tipo de operación aduanera que se está documentando, desde una importación temporal de insumos hasta un retorno, una transferencia virtual o un cambio de régimen.
Seleccionarlas correctamente es importante porque la clave debe corresponder con el destino de la mercancía, el régimen aplicable y las características de la operación.
Una elección incorrecta puede generar diferencias entre pedimentos, inventarios, documentación aduanera y controles internos.
Si tu empresa opera bajo el Programa IMMEX, conocer las claves que utiliza con mayor frecuencia facilita la revisión de sus operaciones y ayuda a detectar inconsistencias antes de que afecten el cumplimiento.
¿Qué son las claves de pedimento en las operaciones IMMEX?
Una clave de pedimento en operaciones IMMEX es el código que permite identificar qué operación aduanera se está declarando, como una importación temporal, una transferencia, un cambio de régimen o un retorno.
El Apéndice 2 del Anexo 22 de las Reglas Generales de Comercio Exterior establece las claves y sus respectivos supuestos de aplicación.
No debe confundirse con el régimen aduanero. En el propio documento existen campos distintos para declarar la clave y el régimen al que se destinan las mercancías.
Por ello, una clave describe la operación específica, mientras que el régimen determina su destino aduanal.
Para una empresa IMMEX, esta diferencia resulta especialmente importante porque sus operaciones pueden incluir importaciones temporales, retornos, transferencias virtuales, cambios a importación definitiva y otros movimientos que requieren claves diferentes según el tipo de operación.
Principales claves de pedimento para empresas IMMEX
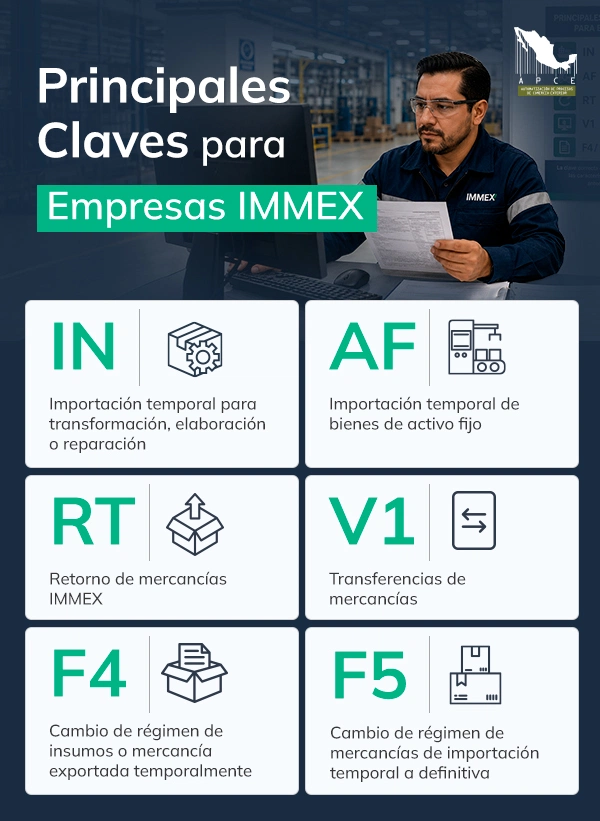
Las claves IN, AF, RT, V1, F4 y F5 concentran algunas de las operaciones más relacionadas con el funcionamiento cotidiano de un programa IMMEX: entrada temporal de mercancías, activos fijos, retornos, transferencias y cambios de régimen.
Sin embargo, la clave no debe seleccionarse únicamente por el nombre de la operación. El supuesto aplicable, las características de la mercancía y su antecedente aduanero deben revisarse antes de elaborar el pedimento.
| Clave | Operación | ¿Cuándo se utiliza? | ¿Por qué es importante en IMMEX? |
| IN | Importación temporal para transformación, elaboración o reparación | Para introducir temporalmente mercancías autorizadas en el programa que serán sometidas a estos procesos. | Documenta una de las principales formas de entrada de mercancías al régimen temporal IMMEX. |
| AF | Importación temporal de bienes de activo fijo | Para bienes comprendidos en el artículo 108, fracción III, de la Ley Aduanera, como maquinaria y equipo, herramientas e instrumentos. | Permite diferenciar los activos fijos de los insumos utilizados en el proceso productivo. |
| RT | Retorno de mercancías IMMEX | Para retornar al extranjero mercancía transformada, elaborada o reparada y determinados bienes extranjeros en su mismo estado. | Documenta la salida de mercancías previamente vinculadas con una importación temporal IMMEX. |
| V1 | Transferencias de mercancías | Para diversos supuestos de transferencias virtuales, entre ellos operaciones entre empresas IMMEX y otros participantes autorizados. | Permite documentar movimientos que deben quedar relacionados entre las partes aun cuando se desarrollen mediante operaciones virtuales. |
| F4 | Cambio de régimen de insumos o mercancía exportada temporalmente | En IMMEX, para cambiar de importación temporal a definitiva mercancía sujeta a transformación, elaboración o reparación, antes del vencimiento aplicable. | Permite dar un destino definitivo a insumos que ya no permanecerán bajo el régimen temporal. |
| F5 | Cambio de régimen de mercancías de importación temporal a definitiva | En IMMEX, para cambiar a definitiva bienes de activo fijo importados temporalmente, antes del vencimiento correspondiente. | Se utiliza específicamente para administrar el cambio de régimen de determinados activos fijos. |
Clave IN: importación temporal para transformación, elaboración o reparación
La clave IN en el IMMEX identifica la importación temporal de mercancías que serán destinadas a elaboración, transformación o reparación y que forman parte del programa autorizado de la empresa.
También contempla un supuesto menos frecuente: el retorno a México de mercancía elaborada, transformada o reparada que fue rechazada en el extranjero por defectos o especificaciones distintas, bajo las condiciones establecidas en la legislación aplicable.
¿Cuándo se utiliza la clave IN? Entre los supuestos que una empresa IMMEX debe identificar con mayor frecuencia se encuentran los siguientes:
- Para importar temporalmente materias primas, partes o componentes autorizados que posteriormente serán incorporados a mercancías sujetas al proceso productivo de la empresa.
- Cuando la mercancía importada temporalmente será sometida en México a un proceso de elaboración, transformación o reparación comprendido en el programa autorizado.
- Para determinados materiales y mercancías vinculados con el proceso productivo, siempre que correspondan al supuesto previsto y se encuentren amparados por el programa IMMEX.
- En el supuesto específico de productos procesados bajo IMMEX que regresan a México después de haber sido rechazados en el extranjero, cuando se cumplen las condiciones aplicables.
Clave AF: importación temporal de bienes de activo fijo
La clave AF corresponde a la importación temporal de bienes de activo fijo bajo IMMEX. A diferencia de IN, no está enfocada en los insumos que serán transformados o incorporados al producto terminado.
El Anexo 22 remite al artículo 108, fracción III, de la Ley Aduanera, que comprende maquinaria, equipo, herramientas, instrumentos, moldes, refacciones y diferentes equipos relacionados con el proceso productivo, control, laboratorio, telecomunicaciones o actividades administrativas.
¿Cuándo se emplea la clave AF? Para identificar correctamente su aplicación, conviene revisar primero la naturaleza y función que tendrá el bien dentro de la empresa:
- Para importar temporalmente maquinaria, equipos, herramientas, instrumentos, moldes o refacciones destinados al proceso productivo autorizado de la empresa IMMEX.
- Cuando se introducen determinados equipos de laboratorio, medición, pruebas, control de calidad, telecomunicaciones o manejo de materiales vinculados con la operación productiva.
- Para equipos y aparatos relacionados con seguridad industrial, investigación, capacitación o control de contaminación comprendidos dentro de los supuestos establecidos por la Ley Aduanera.
- Cuando se importan temporalmente equipos para el desarrollo administrativo que cumplen las condiciones previstas para los bienes contemplados en el artículo 108, fracción III.
Clave RT: retorno de mercancías IMMEX
RT es la clave específica de retorno de mercancías IMMEX. Uno de sus principales usos es documentar el retorno al extranjero de mercancía transformada, elaborada o reparada al amparo del programa.
Es importante considerar que RT no se limita al producto que sufrió un proceso productivo. También contempla el retorno de mercancías extranjeras en su mismo estado, con determinadas excepciones expresamente previstas para otras claves.
¿Cuándo se usa la clave RT? Los siguientes escenarios ayudan a reconocer los supuestos más importantes dentro de una operación IMMEX:
- Para retornar al extranjero mercancías que fueron transformadas, elaboradas o reparadas en México al amparo de un programa IMMEX.
- Para retornar determinadas mercancías extranjeras en su mismo estado cuando la operación se encuentra comprendida dentro de los supuestos establecidos para esta clave.
- Cuando un insumo temporal finalmente no se incorpora al proceso previsto y procede su retorno conforme a las disposiciones aplicables y a las características de la operación.
- En los demás supuestos específicos de retorno IMMEX contemplados por la ley, después de validar el antecedente y naturaleza de la mercancía.
Clave V1: transferencias de mercancías
La clave V1 comprende distintos supuestos de transferencias virtuales de mercancías. Para las empresas IMMEX es particularmente relevante cuando las mercancías que se importan temporalmente son transferidas a otra empresa IMMEX u otros participantes expresamente autorizados.
Su alcance es más amplio que una simple transferencia entre dos maquiladoras. Contempla diversos escenarios relacionados con proveedores nacionales, residentes en el extranjero, recintos fiscalizados estratégicos, industria automotriz, desperdicios y reorganizaciones empresariales.
¿Cuándo se utiliza la clave V1? Antes de aplicarla es necesario identificar quién transfiere, quién recibe y cuál es el supuesto que sustenta la operación:
- Cuando una empresa IMMEX transfiere mercancías importadas temporalmente a otra empresa con programa IMMEX, conforme al procedimiento aplicable a la operación virtual.
- En determinadas operaciones donde un proveedor nacional enajena mercancía y la entrega material se realiza a una empresa IMMEX bajo los supuestos previstos.
- Para ciertas transferencias de desperdicios derivados de mercancías importadas de manera temporal entre empresas con programa IMMEX, cuando se cumplen los requisitos correspondientes.
- En operaciones específicas relacionadas con recintos fiscalizados estratégicos, industria automotriz, fusiones o escisiones que expresamente se encuentren comprendidas en esta clave.
Clave F4: cambio de régimen de insumos
La clave F4 contempla distintos supuestos de cambio de régimen. Para empresas IMMEX, uno de los principales consiste en pasar de importación temporal a importación definitiva mercancía destinada a transformación, elaboración o reparación.
Este cambio debe distinguirse de una regularización posterior al vencimiento. El supuesto F4 para mercancías IMMEX se refiere expresamente al cambio efectuado antes de que venza el plazo para su retorno.
¿Cuándo se emplea la clave F4? Dentro de una empresa IMMEX, estos son algunos de los escenarios que requieren especial atención:
- Cuando un insumo importado temporalmente permanecerá definitivamente en México y se realiza el cambio de régimen antes de concluir su temporalidad.
- Para mercancía temporal destinada originalmente a elaboración, transformación o reparación cuyo destino cambia y debe declararse ahora como importación definitiva.
- Para determinados desperdicios de insumos importados temporalmente cuando corresponde efectuar su cambio de régimen antes del vencimiento del plazo aplicable.
- Cuando se necesita documentar correctamente el destino definitivo de mercancías que previamente estaban registradas como insumos temporales dentro de la operación IMMEX.
Clave F5: cambio de régimen de activo fijo
La clave F5 también documenta cambios de importación temporal a definitiva, pero en el contexto IMMEX su principal diferencia frente a F4 está en la naturaleza de la mercancía.
Cuando se trata de bienes de activo fijo importados temporalmente por una empresa IMMEX, se contempla para efectuar el cambio de régimen antes del vencimiento del plazo correspondiente.
¿Cuándo se usa la clave F5? La identificación correcta del activo y de su pedimento de entrada ayuda a determinar si este supuesto es el aplicable:
- Cuando maquinaria o equipo ingresado temporalmente bajo IMMEX permanecerá en México y corresponde efectuar su cambio a importación definitiva.
- Para herramientas, instrumentos, moldes u otros bienes de activo fijo cuando están comprendidos en el supuesto IMMEX previsto para esta clave.
- Cuando la empresa decide modificar el destino aduanero de un activo antes de que concluya el plazo aplicable a su importación temporal.
- Cuando debe cerrarse documentalmente la temporalidad del activo mediante un cambio de régimen, manteniendo congruencia con sus registros, inventarios y expediente aduanal.
Otras claves de pedimento relevantes para empresas IMMEX
Además de las claves vinculadas directamente con el ciclo habitual de importación temporal, una empresa IMMEX puede requerir otras dependiendo de sus operaciones definitivas, devoluciones, reparaciones, rectificaciones o situaciones de regularización.
Estas claves no deben verse como sustitutos automáticos de IN, AF o RT. Su utilización depende del antecedente de la mercancía y del supuesto específico establecido en el Apéndice 2.
| Clave | Operación | ¿Cuándo puede ser relevante? |
| H1 | Retorno de mercancías en su mismo estado | En operaciones temporales cuyo supuesto corresponda específicamente a H1. No todo retorno sin transformación realizado por una IMMEX debe declararse automáticamente con esta clave. |
| A1 | Importación o exportación definitiva | Cuando la empresa realiza operaciones definitivas y, en IMMEX, en el supuesto específico de retorno de ciertos envases, empaques, etiquetas y folletos. |
| R1 | Rectificación de pedimentos | Cuando es necesario corregir datos previamente declarados y la modificación está permitida conforme a las disposiciones aplicables. |
| K1 | Desistimiento de régimen y retorno por devolución | En determinados desistimientos y devoluciones, incluyendo supuestos de devolución de mercancías de empresas IMMEX a proveedores nacionales. |
| A3 | Regularización de mercancías | Cuando procede regularizar mediante importación definitiva mercancía que se encuentra en alguno de los supuestos contemplados por la regulación. |
| BO | Exportación temporal para reparación o sustitución y retorno al país | Para determinados activos fijos previamente importados temporalmente por una IMMEX que salen para reparación o sustitución y posteriormente retornan. |
Estos supuestos aparecen separados en el Apéndice 2 y su aplicación depende de las características de la operación; en particular, H1 y RT no deben considerarse equivalentes únicamente porque una mercancía regrese sin transformación.
Clave H1: retorno de mercancías en su mismo estado
H1 identifica el retorno de mercancías que fueron objeto de una importación o exportación temporal y regresan en el mismo estado. Su descripción puede parecer similar a determinadas operaciones realizadas por empresas IMMEX, pero existe una distinción importante.
Contempla, entre sus supuestos IMMEX, el retorno de mercancías extranjeras en su mismo estado. Por ello, no conviene elegir H1 únicamente porque la mercancía no haya sufrido transformación.
¿Cuándo se utiliza la clave H1? La decisión requiere revisar primero la clave de entrada, el régimen temporal y el supuesto específico aplicable a la mercancía:
- Cuando una operación de importación o exportación temporal corresponde expresamente al supuesto de retorno de mercancías en el mismo estado previsto para H1.
- Cuando la mercancía no fue objeto de elaboración, transformación o reparación y su antecedente aduanal corresponde con esta modalidad de retorno temporal.
- Cuando, después de revisar el origen de la operación, se confirma que no corresponde utilizar una clave específica IMMEX como RT u otro supuesto previsto.
Clave A1: importación o exportación definitiva
A1 es una clave de amplio alcance utilizada para importaciones y exportaciones definitivas. Puede aparecer en la operación de una empresa IMMEX cuando esta realiza movimientos definitivos adicionales a sus importaciones temporales.
También existe un supuesto directamente relacionado con IMMEX: el retorno de envases, empaques, etiquetas y folletos importados temporalmente que se utilicen en la exportación de mercancía nacional.
¿Cuándo se emplea la clave A1? En una empresa IMMEX puede ser pertinente en los siguientes escenarios, dependiendo siempre de las características de cada operación:
- Cuando se realiza una importación definitiva de mercancías que permanecerán en territorio nacional por tiempo ilimitado.
- Cuando la empresa efectúa una exportación definitiva de mercancías que permanecerán en el extranjero por tiempo ilimitado.
- Para el retorno de envases, empaques, etiquetas y folletos importados temporalmente al amparo de un programa IMMEX, cuando se utilizan en la exportación de mercancía nacional.
Clave R1: rectificación de pedimentos
R1 identifica la rectificación de datos declarados en un pedimento. Para empresas IMMEX puede ser necesaria cuando se detectan errores o información que debe modificarse después de haber realizado una operación.
No significa que cualquier dato pueda cambiarse libremente. El Anexo 22 establece, entre otras limitaciones, que no se permite rectificar la clave de pedimento cuando la modificación implique un cambio de régimen.
¿Cuándo se usa la clave R1? La empresa debe revisar qué información necesita modificar y confirmar que la rectificación procede conforme a la legislación aplicable cuando:
- Se identifica un dato incorrecto en un documento ya tramitado y las disposiciones permiten efectuar su corrección mediante una rectificación.
- Deben actualizarse datos cuya inconsistencia podría afectar la correspondencia entre el pedimento, expediente aduanero, registros de inventario y demás documentación relacionada.
- Una revisión interna detecta diferencias declarativas que deben corregirse antes de que continúen generando discrepancias en operaciones posteriores o controles IMMEX.
- La corrección no pretende utilizar R1 como sustituto de un cambio de régimen que jurídicamente debe documentarse mediante otro procedimiento y clave.
Clave K1: desistimiento de régimen y retorno por devolución
K1 contempla distintos supuestos de desistimiento de régimen y devolución de mercancías. Por ello, su utilización no se limita a una sola situación ni debe interpretarse como una clave general de retorno IMMEX.
Entre los casos expresamente previstos se encuentra la devolución de mercancías por parte de empresas con programa IMMEX a proveedores nacionales, además de otros escenarios de desistimiento o retorno.
¿Cuándo se utiliza la clave K1? Para una empresa IMMEX, conviene prestar especial atención a los siguientes supuestos:
- Cuando procede una devolución de mercancía de una empresa IMMEX a un proveedor nacional y la operación se encuentra comprendida expresamente en K1.
- En determinados casos de desistimiento total o parcial del régimen de exportación, cuando se cumplen las condiciones establecidas para esta clave.
- Para mercancías que se encuentran en depósito ante la aduana y deben retornar al extranjero o al territorio nacional bajo el supuesto correspondiente.
- En otros casos de devolución o reincorporación contemplados por K1, después de revisar el antecedente documental y régimen de la mercancía.
Clave A3: regularización de mercancías
A3 corresponde a la regularización de mercancías mediante importación definitiva. Su propósito es distinto de un cambio de régimen efectuado oportunamente mediante F4 o F5.
Entre sus supuestos se encuentran mercancías en territorio nacional sin haber cumplido las formalidades del despacho y mercancías que ingresaron bajo importación temporal cuyo plazo ya venció, incluyendo determinados desperdicios.
¿Cuándo se emplea la clave A3? Algunos escenarios que una empresa IMMEX puede necesitar analizar son los siguientes, siempre atendiendo al procedimiento aplicable:
- Cuando existen mercancías en territorio nacional cuya importación temporal ya excedió el plazo autorizado y procede analizar su regularización mediante importación definitiva.
- Cuando se detectan bienes respecto de los cuales no se cuenta con la documentación necesaria para acreditar correctamente su legal importación, estancia o tenencia.
- Para determinados desperdicios derivados de mercancías temporales cuyo plazo venció y que se encuentran comprendidos dentro de los supuestos de regularización.
- Cuando una revisión revela una situación aduanal irregular que requiere determinar si A3 es procedente y cuáles son las contribuciones y requisitos aplicables.
Clave BO: exportación temporal para reparación o sustitución
BO es particularmente relevante para empresas IMMEX que cuentan con activos fijos importados temporalmente y necesitan enviarlos al extranjero para reparación o sustitución.
La clave contempla tanto la salida temporal como el retorno al país de mercancías de activo fijo que previamente habían sido importadas temporalmente por una empresa IMMEX, además de otros supuestos específicos.
¿Cuándo se usa la clave BO? Para determinar su aplicación debe revisarse que la mercancía y el motivo de la salida correspondan con los supuestos previstos:
- Cuando un bien de activo fijo previamente importado temporalmente por una IMMEX debe salir del país para ser reparado en el extranjero.
- Cuando el activo requiere una sustitución y la operación de salida temporal se encuentra comprendida dentro del supuesto establecido para la clave BO.
- Para documentar el posterior retorno a México del activo enviado temporalmente al extranjero por reparación o sustitución, conforme a las condiciones aplicables.
- Cuando la empresa necesita mantener la trazabilidad entre el pedimento original del activo, su salida temporal y el documento que ampara posteriormente su retorno.
Errores frecuentes al seleccionar o declarar claves de pedimento
Elegir correctamente entre las claves de pedimentos IMMEX requiere revisar más que el nombre de la operación. Dos movimientos que parecen similares pueden tener claves distintas por el tipo de mercancía, su antecedente o el régimen bajo el que se encuentran.
Entre los errores que conviene detectar mediante revisiones internas se encuentran los siguientes:
- Confundir la clave de pedimento con el régimen aduanero: ambos datos están relacionados, pero cumplen funciones diferentes y deben ser congruentes dentro de la declaración.
- Seleccionar H1 solo porque la mercancía regresa sin transformación: RT también contempla determinados retornos IMMEX en el mismo estado, por lo que debe revisarse el supuesto aplicable.
- Utilizar F4 para activo fijo o F5 para insumos: esta confusión puede generar una declaración que no corresponde con la naturaleza de una mercancía que se importa temporalmente.
- Declarar una transferencia V1 sin revisar ambas partes de la operación: diferencias entre los pedimentos relacionados pueden afectar la trazabilidad documental y los controles de inventarios.
- Considerar R1 como una solución para cualquier modificación: existen límites para las rectificaciones y no puede utilizarse para efectuar indirectamente un cambio de régimen no permitido.
- Esperar al vencimiento para atender mercancías que permanecerán en México: un cambio de régimen oportuno y una regularización posterior responden a supuestos jurídicos diferentes.
- Revisar únicamente el pedimento y no sus registros relacionados: una corrección debe evaluarse también frente al expediente aduanal, inventarios y demás controles utilizados por la empresa.
Dependiendo de la inconsistencia, estos errores pueden ocasionar rectificaciones, diferencias en contribuciones, problemas de trazabilidad, observaciones durante una revisión o la necesidad de analizar procedimientos adicionales para corregir la situación.
¿Tu empresa usa las claves de pedimento correctas en sus operaciones IMMEX?
La revisión de las claves no debería limitarse al momento en que se tramita el pedimento.
También conviene verificar periódicamente que las claves utilizadas correspondan con la mercancía, el régimen declarado, los pedimentos relacionados y los registros internos de la empresa.
En operaciones temporales, esta congruencia facilita comprobar qué mercancía ingresó, qué tratamiento recibió y cómo fue retornada, transferida, cambiada de régimen o regularizada.
Detectar diferencias con anticipación permite evaluar cada caso antes de que continúe afectando operaciones posteriores.
APCE puede apoyar a tu empresa mediante la gestión y supervisión del programa IMMEX y la revisión de sus procesos de comercio exterior. Si necesitas validar las claves de pedimento para empresas IMMEX que utiliza tu operación, contáctanos para conocer cómo podemos ayudarte.