Las causas de cancelación del programa IMMEX pueden afectar la vigencia de la autorización y las operaciones de importación temporal. Identificarlas a tiempo permite revisar riesgos antes de que deriven en una suspensión o cancelación.
Entre estas situaciones se encuentran la omisión de reportes, irregularidades en domicilios y problemas para comprobar la legal estancia de mercancías o sustentar las operaciones realizadas. También puede influir el incumplimiento de obligaciones previstas en el Programa IMMEX.
Una revisión preventiva te ayudará a detectar inconsistencias antes de una actuación de la autoridad. Asimismo, que conozcas las principales causas que te permiten definir qué controles conviene fortalecer para mantener el programa vigente.
No presentar el reporte anual ni regularizar los requisitos del Programa IMMEX
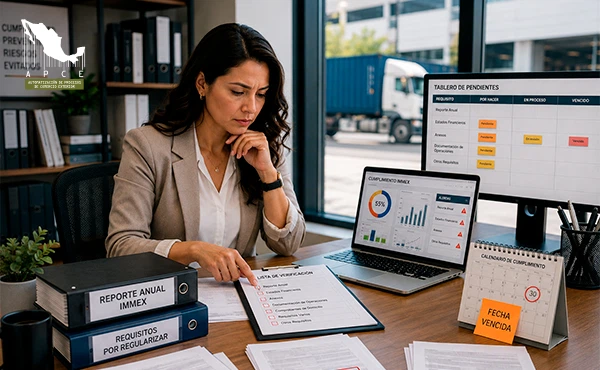
No presentar el reporte anual de operaciones dentro del plazo establecido puede poner en riesgo la continuidad del Programa IMMEX. Este informe debe presentarse electrónicamente e indicar el total de ventas y exportaciones del ejercicio fiscal inmediato anterior.
La empresa también debe mantener su e.firma y RFC activos, sus domicilios fiscales y operativos debidamente registrados, no ubicarse en los listados fiscales del SAT aplicables y contar con una opinión positiva vigente de cumplimiento fiscal.
Si el reporte no se presenta a más tardar el último día hábil de mayo o se incumple alguno de esos requisitos, se suspende el beneficio de importar temporalmente las mercancías autorizadas en el programa mientras persista la omisión.
La empresa puede subsanar el incumplimiento hasta el último día hábil de agosto. Si no regulariza su situación dentro de ese plazo, el Programa IMMEX queda cancelado definitivamente a partir del 1 de septiembre.
Incumplir las obligaciones establecidas en el Decreto IMMEX
Incumplir las obligaciones establecidas en el Decreto IMMEX puede poner en riesgo el programa porque la autorización se mantiene solo mientras la empresa cumpla con las condiciones y responsabilidades que establece la norma.
Por ejemplo, la empresa debe respetar los plazos de retorno de las mercancías importadas temporalmente, mantener actualizada su información y conservar la documentación que compruebe sus operaciones.
Si además cuenta con certificación de IVA e IEPS, debe llevar el control de inventarios conforme al Anexo 24, procurando que sus registros mantengan congruencia con los pedimentos, descargos, retornos y saldos.
Si la autoridad detecta incumplimientos y estos no se corrigen en los casos y plazos permitidos, puede iniciar un procedimiento de cancelación del Programa IMMEX.
No acreditar las operaciones de comercio exterior o la legal estancia de las mercancías
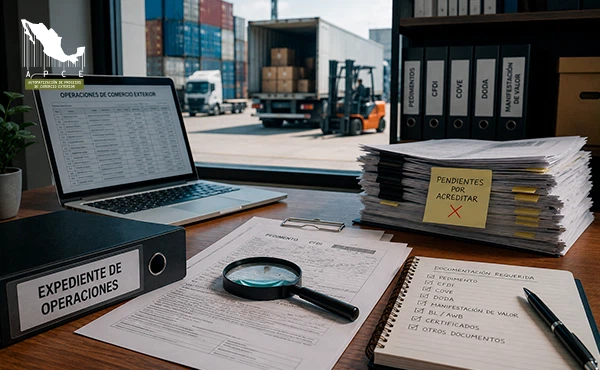
Si durante una revisión la autoridad encuentra mercancías cuya legal estancia o tenencia no puede demostrarse, o detecta operaciones que no cuentan con el respaldo documental correspondiente, la empresa puede ubicarse en una causal de cancelación de su IMMEX.
Por ello, las empresas dentro del programa deben poder acreditar que las mercancías de procedencia extranjera que tienen en su poder ingresaron legalmente al país y que los movimientos realizados con ellas están debidamente respaldados.
Para hacerlo, necesitan conservar la documentación que ampare sus operaciones de comercio exterior.
Además, para mantener la trazabilidad de las mercancías y facilitar su comprobación ante la autoridad, conviene relacionar la información de cada operación con los documentos y controles correspondientes:
- Revisar los pedimentos para identificar la entrada, retorno, transferencia, cambio de régimen u otros movimientos realizados con las mercancías.
- Relacionar las facturas y documentos de transporte con las características de la operación, las partes involucradas y el movimiento físico de los bienes.
- Comparar el inventario físico con las mercancías documentadas para identificar diferencias en cantidades, ubicaciones o saldos.
- Validar los registros del Anexo 24 para dar seguimiento a las mercancías utilizadas en procesos de manufactura, así como a sus retornos, transferencias y demás movimientos.
- Integrar el expediente aduanero con la documentación necesaria para amparar sus operaciones de comercio exterior y mantener la trazabilidad de cada movimiento.
No localizar a la empresa en sus domicilios registrados en el programa
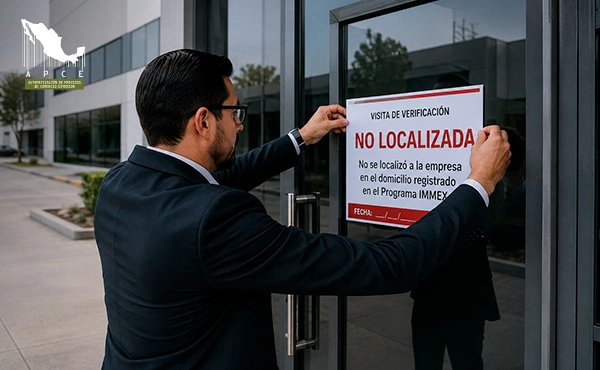
Este supuesto comprende el domicilio fiscal y los domicilios registrados en el programa para realizar las operaciones autorizadas. La autoridad puede iniciar el procedimiento si la empresa no es localizada en alguno de ellos o si aparecen como no localizados o inexistentes.
Por eso, antes de cambiar de planta, almacén o establecimiento, te conviene confirmar que los nuevos domicilios dados de alta ante el SAT también hayan sido actualizados ante la Secretaría de Economía, según los trámites que correspondan.
Es necesario que la información inscrita coincida con los lugares donde se realizan los procesos productivos o de servicios. De igual manera, la empresa también debe conservar los documentos que demuestran la posesión y uso de cada inmueble.
No encontrar las mercancías en los domicilios autorizados
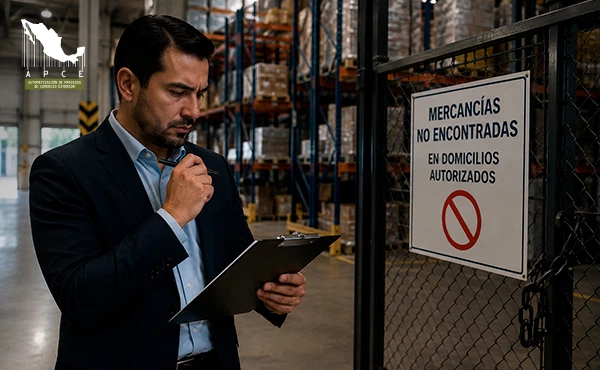
Cuando no se encuentren las mercancías importadas temporalmente en los domicilios registrados ante el SAT, la empresa debe poder comprobar su ubicación. También debe demostrar que su permanencia, traslado o transferencia corresponde a una operación autorizada.
Este punto requiere atención cuando la autoridad determine que las mercancías importadas no pueden relacionarse con el inventario, la ubicación o el movimiento declarado. En ese caso, te conviene revisar cualquier diferencia contra el sistema de control.
Por ello, te conviene realizar conciliaciones periódicas entre el inventario físico, los pedimentos y el sistema de control. Esta revisión ayuda a identificar faltantes, sobrantes o saldos que deban aclararse antes de una visita o auditoría.
No acreditar la salida física de las mercancías retornadas o exportadas
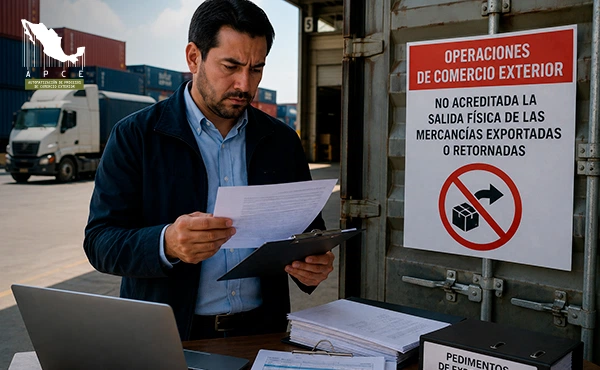
En las operaciones de retorno o exportación, la empresa debe contar con evidencia que permita demostrar la salida física de las mercancías del territorio nacional. El pedimento, por sí solo, no necesariamente comprueba que el movimiento se haya realizado.
Además, el Decreto IMMEX contempla como causa que el SAT determine que las mercancías no ingresaron físicamente al país de destino o no se presentaron físicamente en la aduana de salida al extranjero, una vez tramitado el pedimento correspondiente.
Por ello, te conviene relacionar los pedimentos con la documentación que respalde el traslado y la salida física de las mercancías, como documentos de transporte y demás comprobantes aplicables a la operación.
Presentar documentos falsos, alterados o con información falsa
Este supuesto puede aplicar cuando la empresa presente documentación falsa, alterada o con información falsa. Las diferencias o errores materiales no necesariamente constituyen, por sí solos, falsedad.
El Decreto IMMEX contempla, entre otros supuestos, información falsa relacionada con el nombre o domicilio fiscal del proveedor, productor, comprador o destinatario involucrado en la operación.
Por ello, antes de integrar la documentación al expediente, te conviene validar que los datos de las partes y de la operación sean consistentes. Así puedes identificar diferencias que deban aclararse o corregirse oportunamente.
Cancelar el RFC o no presentar la declaración anual
La cancelación del Registro Federal de Contribuyentes puede ocasionar la pérdida del programa. Lo mismo sucede cuando la empresa no presenta la declaración anual de los impuestos federales a los que se encuentra obligada.
En este supuesto, la revisión debe centrarse en confirmar que el RFC de la empresa permanezca activo y que la declaración correspondiente haya sido presentada conforme a sus obligaciones fiscales.
Si existe alguna omisión en estos puntos, conviene atenderla oportunamente y conservar la documentación que compruebe su regularización. Esto ayuda a responder con mayor claridad ante una revisión relacionada con esta causa.
Tener socios o accionistas vinculados con empresas con Programa IMMEX cancelado
La empresa puede ubicarse en una causal de cancelación cuando la autoridad determine que alguno de sus socios o accionistas está vinculado con otra empresa cuyo Programa IMMEX fue cancelado por determinadas causas previstas en el Decreto.
Entre ellas se encuentran irregularidades relacionadas con domicilios, mercancías, retornos, documentación falsa o transferencias. La vinculación debe analizarse según la causa que originó la cancelación de la otra empresa.
Si vas a incorporar socios o realizar cambios en la estructura accionaria, te conviene revisar sus antecedentes y documentar correctamente las modificaciones. Esto ayuda a identificar posibles vínculos que requieran atención antes de realizar el cambio.
No demostrar la entrega física de mercancías en transferencias o submanufactura
Esta causal de cancelación se presenta cuando no puedes demostrar que las mercancías importadas temporalmente fueron entregadas físicamente en una transferencia o en una operación de submanufactura.
Para acreditarlo, debes poder relacionar la salida, el traslado y la recepción de las mercancías con la operación declarada. La evidencia dependerá del tipo de movimiento y de las disposiciones aplicables en cada caso.
- Relacionar los pedimentos o avisos correspondientes con las mercancías, cantidades y empresas que participaron en la operación.
- Conservar la documentación del traslado que permita dar seguimiento al movimiento físico de las mercancías entre los domicilios involucrados.
- Comprobar la recepción de los bienes mediante los documentos y registros disponibles según las características de la transferencia o submanufactura.
- Conciliar la operación con los inventarios para verificar que la salida y recepción correspondan con los movimientos registrados por las empresas participantes.
Si realizas este tipo de operaciones, te conviene revisar periódicamente la documentación y los inventarios relacionados. Así puedes detectar diferencias en cantidades, fechas o movimientos antes de que dificulten aprobar la entrega física ante la autoridad.
¿Tu empresa está en riesgo de cancelación del IMMEX? Nosotros te ayudamos
Si la autoridad identifica un posible incumplimiento, es importante distinguir si se trata de una suspensión o de un procedimiento de cancelación. Cada escenario debe revisarse según la causal, la documentación disponible y las acciones que correspondan.
Para prevenir riesgos, APCE puede apoyarte con la gestión y supervisión del programa IMMEX, mediante el seguimiento recurrente de documentación, inventarios y obligaciones relacionadas con tu autorización.
Si tu empresa ya enfrenta una suspensión, un procedimiento de cancelación o algún requerimiento relacionado con su Programa IMMEX, APCE también puede apoyarte en la revisión del caso, la documentación disponible y las acciones necesarias para atenderlo.
Identificar y atender oportunamente posibles incumplimientos ayuda a reducir riesgos y proteger tus operaciones de importación temporal. Contáctanos para conocer cómo podemos ayudarte a mantener tu Programa IMMEX en orden.