Un CFDI de traslado permite documentar el movimiento de bienes o mercancías. También suele conocerse de manera coloquial como factura de traslado, aunque en la estructura fiscal del SAT corresponde al comprobante tipo “T”.
En import export, dependiendo de quién transporta la mercancía, la ruta, el medio utilizado y el tipo de operación, este CFDI puede requerir el complemento Carta Porte. Por eso, no todos los traslados se documentan de la misma manera.
Para las empresas IMMEX, identificar correctamente el comprobante aplicable requiere atención adicional cuando se trasladan mercancías de procedencia extranjera, se realizan movimientos vinculados con el despacho aduanero o se necesita mantener consistencia con los controles de comercio exterior.
¿Qué es un CFDI de traslado?
El CFDI de tipo traslado es un Comprobante Fiscal Digital que se expide para sustentar legalmente el transporte de bienes o mercancías cuando eres el propietario, poseedor o tenedor y las movilizas con tus propios recursos.
No documenta una venta sino el traslado físico de mercancías.
En este contexto, la Resolución Miscelánea Fiscal establece que debe emitirse con valor cero y, cuando corresponda, incorporar el complemento Carta Porte.
Por ello, una factura de traslado no debe confundirse con una factura de ingreso. Ambas son CFDI, pero responden a finalidades distintas: una documenta el movimiento y la otra ampara una operación que genera un ingreso.
¿Para qué sirve un CFDI de traslado?
Sirve para identificar las mercancías que se encuentran en movimiento y documentar fiscalmente el traslado conforme a las características de la operación.
Su utilidad no depende únicamente de la distancia recorrida, sino también de quién realiza el movimiento y de la ruta utilizada.
Cuando incorpora Carta Porte, además puede servir para acreditar la movilización de los bienes y, tratándose de bienes de procedencia extranjera, apoyar la acreditación de su legal estancia o tenencia cuando se registre el pedimento o documento aduanero aplicable.
Entre sus principales funciones se encuentran:
- Amparar el movimiento de mercancías: permite documentar que determinados bienes están siendo trasladados entre ubicaciones, sin presentar ese movimiento como una venta.
- Identificar los bienes en circulación: registra información de los productos, como cantidad, descripción y las claves fiscales que correspondan.
- Respaldar movimientos con recursos propios: es especialmente relevante cuando el propietario, poseedor o tenedor se encarga directamente de llevar sus bienes de un punto a otro.
- Diferenciar traslado y prestación de servicios: ayuda a separar el movimiento de mercancía propia del servicio de transporte que un tercero cobra a su cliente.
- Documentar movimientos de mercancía extranjera: con Carta Porte y la información aduanera correspondiente, puede apoyar la acreditación de su legal estancia o tenencia durante el transporte.
- Fortalecer la trazabilidad documental: facilita relacionar el movimiento físico de los bienes con inventarios, documentos fiscales y, cuando corresponda, documentación de comercio exterior.
¿Qué es el complemento Carta Porte?
El complemento Carta Porte es un conjunto de información que se incorpora electrónicamente a un CFDI para describir con mayor detalle el traslado de mercancías. No constituye por sí solo una factura ni sustituye al CFDI que le sirve de base.
En otras palabras, cuando hablamos de un CFDI de traslado con complemento Carta Porte, el CFDI es el comprobante base y la Carta Porte es el módulo adicional que incorpora información sobre mercancías, origen, destino y medio de transporte.
Actualmente, el Servicio de Administración Tributaria señala como válida la emisión del CFDI versión 4.0 con la versión 3.1 del complemento Carta Porte. El complemento puede integrarse a un CFDI de traslado o a uno de ingreso, dependiendo de quién realiza el movimiento y de la naturaleza de la operación.
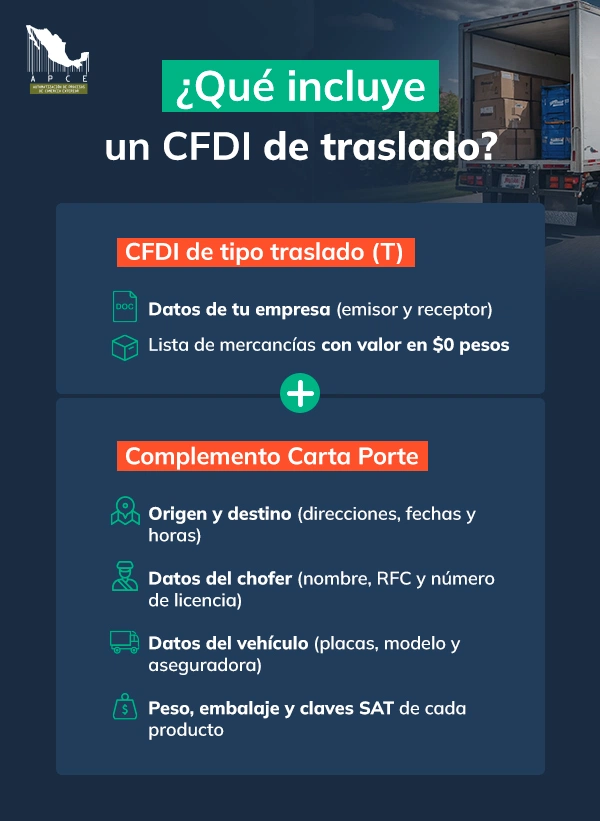
Ejemplo de estructura de un CFDI de tipo traslado con complemento de carta porte
Te compartimos este ejemplo para que, cuando lo emitas o lo imprimas para dárselo a tu chofer, el documento digital (XML y su representación impresa en PDF) muestre la siguiente información desglosada:
Diferencias entre CFDI de ingreso, traslado y carta porte
Aunque suelen mencionarse juntos, no son tres tipos equivalentes de documento. El CFDI de ingreso y el CFDI de traslado son tipos de comprobante fiscal electrónico; la Carta Porte, en cambio, es un complemento que puede incorporarse a alguno de ellos.
La diferencia principal está en qué operación se documenta y quién debe emitirlo.
- CFDI de tipo ingreso: lo emite, en términos generales, el transportista que cobra un servicio de transporte. Cuando corresponde, debe incorporar el complemento.
- CFDI de traslado: documenta el movimiento de bienes sin representar el cobro del transporte. Cuando el movimiento se realiza por cuenta propia, normalmente lo elabora el propietario, poseedor o tenedor.
- Complemento Carta Porte: se agrega a los anteriores cuando las disposiciones aplicables lo requieren y contiene la información logística detallada del movimiento.
¿Cuándo debe utilizarse el CFDI de traslado con Carta Porte?
La regla general establece que el propietario, poseedor o tenedor que transporta bienes de sus activos con recursos propios acredita el el movimiento mediante un CFDI tipo traslado con complemento de Carta Porte.
En autotransporte existen facilidades específicas que permiten omitir el complemento en determinados movimientos locales.
Por eso, antes de emitirlo conviene revisar la ruta completa y no decidir solamente por la distancia entre origen y destino. También deben analizarse el vehículo, el tipo de mercancía y cualquier relación con una operación aduanera.
Debe considerarse el CFDI de tipo traslado con Carta Porte, entre otros casos, cuando:
- Se transportan bienes propios por una ruta que requiere Carta Porte: por ejemplo, cuando el autotransporte transita por jurisdicción federal y no existe una facilidad aplicable.
- Los bienes propios se desplazan por vía férrea, marítima o aérea: la regla general contempla estos medios para propietarios, poseedores o tenedores que realizan el movimiento.
- Se movilizan mercancías de procedencia extranjera: el complemento puede incorporar el número de pedimento o documento aduanero aplicable para sustentar la legal estancia o tenencia.
- La operación está relacionada con un despacho aduanero: deben revisarse las reglas específicas de comercio exterior y no asumir que una facilidad para traslados locales resulta aplicable.
- Existe un esquema de transporte dedicado: cuando una o más unidades se asignan específicamente a un mismo cliente, este debe expedirlo por cada movimiento de sus propios bienes y cuando exista un cambio de medio o modo de transportación.
- Se realizan determinadas operaciones especiales: paquetería, carga consolidada, logística inversa y traslado de fondos cuentan con reglas particulares que pueden exigir este tipo de CFDI.
- Se efectúa una exportación definitiva por cuenta propia: existen disposiciones específicas para acreditar el movimiento hasta el extranjero y los cambios de medio utilizados durante el trayecto.
¿Cuándo se utiliza sin Carta Porte?
El CFDI de traslado sin complemento de Carta Porte sí existe, pero su uso no depende únicamente de considerar un recorrido como “corto”.
Para el autotransporte, la RMF contempla una facilidad para movimientos en los que se tenga plena certeza de no transitar por jurisdicción federal.
Además, existe una facilidad para determinados vehículos de carga que no excedan las características de un camión tipo C2. Bajo las condiciones de la regla 2.7.7.2.8, la movilización por vía terrestre que incluya un tramo federal de hasta 30 kilómetros puede recibir un tratamiento particular.
En términos generales, puede presentarse un comprobante de traslado sin Carta Porte cuando:
- El movimiento se realiza mediante autotransporte local: el propietario, poseedor o tenedor utiliza medios propios y existe certeza de que no circulará por jurisdicción federal.
- Se transportan bienes entre instalaciones cercanas: por ejemplo, entre almacenes o plantas, siempre que la ruta cumpla las condiciones establecidas para el desplazamiento local.
- Aplica la facilidad para vehículos de hasta tipo C2: la regla contempla determinados recorridos con tramos federales de hasta 30 kilómetros bajo requisitos específicos.
- Se cumplen las condiciones durante todo el recorrido: si la ruta cambia y se utiliza un tramo federal que obliga a Carta Porte, deberá emitirse el documento correspondiente.
- La operación no está sujeta a disposiciones especiales: algunos bienes y actividades, como hidrocarburos, medicamentos, paquetería o carga consolidada, tienen reglas particulares que deben revisarse antes de determinar si puede omitirse Carta Porte.
La facilidad de los 30 kilómetros tampoco debe interpretarse como una excepción general para cualquier viaje. La regla establece requisitos sobre el vehículo y excluye determinados supuestos, entre ellos mercancías destinadas al despacho aduanero.
¿Quién genera cada tipo de CFDI?
Determinar quién genera el documento evita uno de los errores más comunes: pedir al propietario una factura de ingreso o solicitar al transportista un CFDI de traslado cuando en realidad está cobrando un servicio.
- CFDI de traslado: normalmente lo genera el propietario, poseedor o tenedor cuando mueve bienes de sus activos con sus propios medios, conforme al supuesto aplicable.
- CFDI de ingreso: lo expide el transportista cuando presta y cobra el servicio de transporte de mercancías de un tercero en territorio nacional.
- Complemento de Carta Porte: no tiene un emisor independiente; lo incorpora quien elabora el documento de ingreso o traslado cuando la operación está obligada a incluirlo.
CFDI de traslado en empresas IMMEX: ¿qué debe revisarse?
Antes que nada, cuando se trasladan mercancías de procedencia extranjera, el CFDI con Carta Porte puede incorporar el pedimento o documento aduanero correspondiente para acreditar su legal estancia o tenencia durante el recorrido, según las disposiciones aplicables.
Por otro lado, tener un programa IMMEX no genera por sí solo una excepción al complemento. La empresa debe analizar el movimiento con los mismos criterios fiscales aplicables y, adicionalmente, considerar la situación aduanera de lo que transporta.
También conviene distinguir un traslado interno de un movimiento destinado al despacho aduanero. La facilidad de la regla 2.7.7.2.8 para determinados vehículos y recorridos de hasta 30 kilómetros excluye expresamente bienes destinados a realizar despacho aduanero.
Por otra último, el CFDI no sustituye el control de inventarios del Anexo 24. Las empresas IMMEX deben mantener un sistema que permita controlar importaciones temporales, retornos, mercancía pendiente de retorno y demás movimientos requeridos. Por ello, la consistencia documental entre las distintas fuentes de información facilita el seguimiento de la operación.
Características de un CFDI de traslado
A diferencia de una factura electrónica utilizada para cobrar mercancías o servicios, el CFDI de traslado se concentra en documentar el movimiento. Esto determina tanto sus valores fiscales como la información que debe registrarse.
Debe cumplir con los requisitos generales del CFDI y, si la operación lo exige, complementarse con Carta Porte conforme al estándar e instructivo publicados por el SAT.
Sus principales características son:
- Es un CFDI tipo “T”: su naturaleza corresponde a traslado y permite diferenciarlo de facturas de ingreso, egreso, nómina o pago.
- No documenta el cobro de una operación: su objetivo es amparar el movimiento de bienes o mercancías, no facturar el servicio de transporte.
- Su subtotal y total son cero: las validaciones del CFDI establecen valor cero para estos campos cuando el tipo de comprobante es traslado.
- Identifica los bienes transportadas: debe especificar los conceptos y claves que correspondan conforme al estándar y a los instructivos vigentes.
- Puede emitirse con Carta Porte: cuando la operación se encuentra dentro de los supuestos que requieren información logística adicional.
- También puede emitirse sin el complemento: únicamente cuando existe una disposición o facilidad aplicable, como determinados traslados locales por autotransporte.
- Puede presentarse en formato digital o impreso: la normativa permite respaldar el traslado mediante la representación correspondiente durante el transporte.
- No sustituye documentación aduanera: cuando existen mercancías extranjeras u operaciones de comercio exterior, deben cumplirse también los requisitos aduaneros que resulten aplicables.
¿Qué información debe incluir?
La información de un CFDI de traslado depende del escenario. No se llena igual un movimiento local sin complemento que un traslado con Carta Porte de mercancías de procedencia extranjera.
Por ello, conviene separar los datos propios del CFDI de aquellos que se incorporan únicamente cuando existe Carta Porte. Los campos definitivos deben validarse contra el Anexo 20, los catálogos y el instructivo vigente del SAT.
Datos del CFDI de traslado
Entre la información que debe integrar para tener validez fiscal se encuentra:
- Tipo: debe identificarse como “T” cuando corresponda a un CFDI de traslado y no a una prestación de servicios.
- Datos del emisor: RFC, nombre o razón social y régimen fiscal, además de los demás campos requeridos por el estándar vigente.
- Datos del receptor: deben registrarse conforme al supuesto que origina el movimiento y a las reglas de llenado que resulten aplicables.
- Lugar y fecha de expedición: permiten identificar cuándo y desde dónde se emitió el documento fiscal que ampara el movimiento.
- Información de las mercancías: cantidad, unidad, descripción y claves de producto o servicio requeridas para identificar los bienes trasladados.
- Valores: el CFDI de tipo traslado debe registrar subtotal y total en cero, de acuerdo con las validaciones establecidas por el SAT.
- Folio fiscal y sellos digitales: una vez certificado, el CFDI contiene los elementos fiscales que permiten verificar su autenticidad y registro.
En el caso específico de propietarios, poseedores o tenedores que transportan bienes de sus activos con medios propios bajo la regla 2.7.7.1.2, se registra la misma clave RFC como emisor y receptor.
Datos adicionales cuando incorpora Carta Porte
Carta Porte aumenta considerablemente el nivel de detalle del comprobante. La información depende del medio de transporte y de las características particulares de cada operación.
Entre los grupos de datos que pueden requerirse se encuentran:
- Origen y destino: identifica las ubicaciones relacionadas con la salida y llegada de las mercancías, además de los puntos intermedios cuando correspondan.
- Fechas y horas del traslado: permiten documentar los momentos asociados con las ubicaciones informadas dentro del complemento.
- Detalle de las mercancías: incluye información para identificar los bienes transportados, cantidades, unidades, peso y demás atributos que resulten obligatorios.
- Información del autotransporte: cuando corresponde, se registran datos de la configuración vehicular, placas, permisos y demás elementos establecidos en los catálogos.
- Datos del operador: pueden incluir información de identificación y licencia de la persona responsable de conducir la unidad.
- Seguros aplicables: se incorporan los datos requeridos sobre las pólizas relacionadas con la unidad y, cuando corresponda, con la carga.
- Información sobre materiales peligrosos: debe declararse conforme a los campos y catálogos específicos cuando la mercancía tenga esta clasificación.
- Documentación de comercio exterior: cuando proceda, deben registrarse el pedimento o los documentos aduaneros vinculados con los bienes de procedencia extranjera.
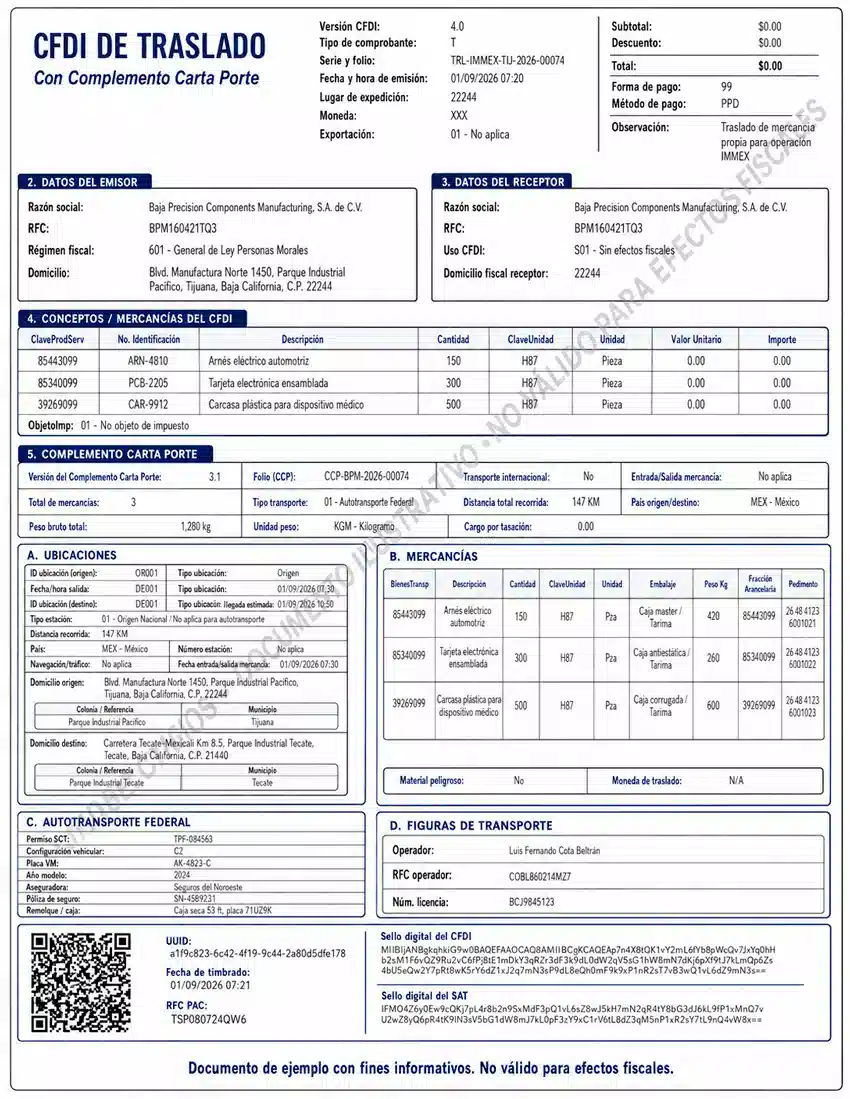
Ejemplo de un CFDI de traslado
¿Quiénes deben emitir un CFDI de traslado con complemento de Carta Porte?
No todas las personas que participan en una operación logística emiten el mismo comprobante. Para determinar al responsable deben revisarse la propiedad o posesión de las mercancías, quién efectúa físicamente el transporte y si existe un servicio contratado.
En el supuesto más común, cuando una empresa mueve bienes de sus activos con vehículos propios y la operación requiere Carta Porte, la propia empresa es quien emite el CFDI de traslado con el complemento.
También existen supuestos específicos:
- Propietarios de bienes o mercancías: cuando transportan activos propios mediante sus medios y no están dentro de una facilidad que permita omitir Carta Porte.
- Poseedores o tenedores: pueden encontrarse en el mismo supuesto cuando movilizan con recursos propios mercancías que forman parte de sus activos.
- Clientes de transporte dedicado: conforme a la regla específica, el contratante puede generarlo por cada movimiento de sus mercancías.
- Prestadores de traslado de fondos y valores: la regulación prevé un CFDI de traslado con Carta Porte relacionado con el de ingreso que ampara el servicio.
- Transportistas de carga consolidada: durante determinadas etapas intermedias, especialmente cuando existe cambio de medio o modo de transporte.
- Propietarios en ciertos movimientos de exportación definitiva: si transportan los bienes con medios propios, deben atender las reglas específicas del CFDI con Carta Porte.
Cuando una empresa simplemente contrata a un transportista para prestar el servicio ordinario de carga, la regla general es distinta: el prestador del servicio emite un CFDI de ingreso con complemento de Carta Porte.
Consecuencias de no emitirlo o emitirlo con inconsistencias
Un CFDI incorrecto no representa solamente un problema de formato para el contribuyente. Si el comprobante no corresponde con la operación, carece del complemento obligatorio o contiene información inconsistente, puede dificultar acreditar el transporte ante una revisión.
Además, en los servicios de transporte, la RMF establece obligaciones fiscales tanto para quien proporciona los datos como para quien emite el comprobante, limitadas a la información aportada por cada parte.
Entre las posibles consecuencias se encuentran:
- Multas por incumplimientos en CFDI: el Código Fiscal de la Federación contempla infracciones por emitir comprobantes sin requisitos o sin los complementos exigidos por las disposiciones fiscales.
- Sanciones por no portar la documentación aplicable: durante el movimiento debe poder acreditarse la operación mediante la documentación fiscal correspondiente, en papel o formato digital.
- Problemas durante una revisión federal: la autoridad puede verificar que el documento corresponda con las mercancías, el vehículo, la ruta y demás información declarada.
- Necesidad de cancelar y emitir correctamente de nuevo: determinados errores pueden requerir sustituir el CFDI, siempre atendiendo las reglas y condiciones de cancelación aplicables al caso.
- Riesgos para el soporte fiscal del servicio: cuando un transportista emite incorrectamente su CFDI, pueden generarse observaciones relacionadas con la deducción o acreditamiento correspondiente.
- Procedimientos adicionales ante falta de documentación: el SAT señala que la ausencia del comprobante obligatorio puede derivar en actuaciones para determinar incumplimientos fiscales o situaciones relacionadas con contrabando.
- Inconsistencias en operaciones IMMEX: diferencias entre la mercancía físicamente trasladada y la documentación fiscal, aduanera o de inventarios pueden complicar la trazabilidad y atención de revisiones.
Las multas se actualizan periódicamente, por lo que no conviene utilizar importes de ejercicios anteriores para evaluar una contingencia. El monto aplicable debe revisarse en el CFF y en el Anexo 5 de la RMF vigente.
Una correcta documentación del traslado facilita el control de tu operación import export
Definir si corresponde un CFDI de traslado con o sin Carta Porte requiere revisar la operación completa. Quién mueve la mercancía, qué medio utiliza, la ruta, la procedencia de los bienes y su relación con el despacho aduanero pueden modificar el documento requerido.
Además, en una empresa IMMEX, esta revisión también ayuda a mantener coherencia entre el movimiento físico de los bienes, los pedimentos, los CFDI y los sistemas de control de inventarios exigidos para las importaciones temporales.
APCE puede apoyar a tu empresa a revisar sus procesos de comercio exterior, identificar inconsistencias documentales y fortalecer la administración y cumplimiento de su programa IMMEX.
Contáctanos para conocer cómo podemos ayudarte de acuerdo con las características de tu operación a mejorar el control de tus CFDI de traslado y demás documentación relacionada.