Para una empresa IMMEX, operar bajo el régimen ITE implica mantener control sobre las mercancías que ingresan temporalmente, desde su entrada al país hasta su retorno o el destino aduanero que corresponda.
En este seguimiento intervienen pedimentos, plazos de permanencia, inventarios y documentos que deben guardar relación entre sí. Una diferencia en estos registros puede dificultar la trazabilidad de las mercancías y generar situaciones que requieran revisión o corrección.
Por ello, conocer cómo funciona este régimen ayuda a identificar qué mercancías pueden manejarse bajo este esquema, cuánto tiempo pueden permanecer en México y qué controles debe mantener una empresa IMMEX durante la operación.
¿Qué es el régimen ITE?
El régimen aduanero ITE es un esquema de importación temporal para la elaboración, transformación o reparación en empresas IMMEX. ITE es la clave con la que se identifica dentro del Apéndice 16 del Anexo 22 de las Reglas Generales de Comercio Exterior.
Esto permite que determinadas mercancías extranjeras ingresen temporalmente a México, a través de la aduana, para participar en procesos productivos o de exportación autorizados, en lugar de introducirse mediante una importación definitiva.
Es importante distinguir la clave del régimen de la clave de pedimento.
De acuerdo con el manual de claves aplicable, ITE identifica el régimen aduanero, mientras que IN es la clave de pedimento para la importación temporal de bienes que serán sujetos a elaboración, transformación o reparación bajo IMMEX. Para bienes de activo fijo existe la clave AF.
¿Cuál es la relación entre el régimen ITE y el Programa IMMEX?
El ITE está directamente relacionado con el IMMEX, ya que está previsto específicamente para las importaciones temporales realizadas al amparo de este esquema.
La Ley Aduanera permite a las empresas con programas de exportación autorizados importar temporalmente mercancías para retornarlas al extranjero después de someterlas a procesos de elaboración, transformación o reparación, siempre que se cumplan las condiciones y controles correspondientes.
Por tanto, ITE no es un figura adicional al IMMEX. Es el régimen aduanero mediante el cual se identifican este tipo de movimientos temporales dentro de la actividad de un titular autorizado.
¿Cómo funciona el régimen ITE?
El procedimiento comienza con el ingreso temporal de las mercancías necesarias para realizar las actividades comprendidas en su IMMEX.
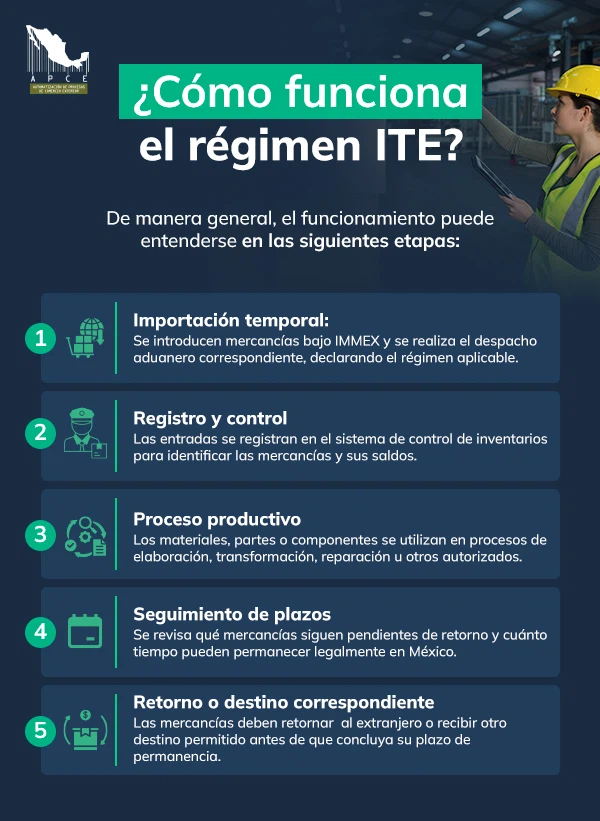
De manera general, el funcionamiento puede entenderse en las siguientes etapas:
- Importación temporal: se introducen, a través de la aduana, bienes que pueden ingresar bajo el IMMEX y se realiza el despacho correspondiente en el recinto autorizado, declarando el régimen aplicable en el pedimento.
- Registro y control: las entradas deben incorporarse al sistema de control de inventarios aplicable para mantener identificadas las mercancías y sus saldos.
- Proceso productivo: los materiales, partes o componentes se utilizan en las actividades de elaboración, transformación, reparación u otros procedimientos contemplados.
- Seguimiento de plazos: debes conocer qué bienes continúan pendientes de retorno y cuánto tiempo pueden permanecer legalmente en México.
- Retorno o destino correspondiente: las mercancías deben retornar al extranjero o recibir otro destino permitido por la normativa antes de que termine su plazo de permanencia. El Anexo 22 contempla, entre otros casos, la clave RT para el retorno de mercancías transformadas, elaboradas o reparadas bajo IMMEX.
El funcionamiento del ITE depende, por ello, de que exista correspondencia entre los pedimentos, los movimientos de inventario, la actividad productiva y las salidas registradas por la empresa.
¿Qué mercancías pueden importarse bajo este régimen?
Las IMMEX pueden importar temporalmente diferentes mercancías necesarias para las actividades contempladas en su programa. La Ley Aduanera establece distintas categorías y condiciones según el tipo de bien.
Entre las principales se encuentran:
- Materias primas, partes y componentes que se incorporarán a productos que posteriormente serán exportadas fuera del país.
- Lubricantes y otros materiales de consumo utilizados durante la producción, considerando las excepciones y disposiciones aplicables.
- Envases, empaques, etiquetas y folletos relacionados con las mercancías y exportaciones.
- Contenedores y cajas de tráiler utilizados en las operaciones correspondientes.
- Maquinaria, herramientas, instrumentos, moldes y refacciones de uso directo en la producción autorizada.
- Equipos relacionados con producción y funcionamiento, como determinados equipos de medición, laboratorio, control de calidad, telecomunicaciones, cómputo o manejo de materiales.
La autorización y el tratamiento aplicable deben revisarse conforme al tipo de mercancía. Además, algunos bienes pueden estar sujetos a requisitos particulares o restricciones adicionales dentro del propio IMMEX.
Plazos de permanencia de las mercancías en el ITE
Las mercancías importadas temporalmente no pueden permanecer indefinidamente en México. El artículo 108 de la Ley Aduanera establece diferentes plazos según su naturaleza.
De manera general:
- Hasta 18 meses: para materias primas, partes, componentes, envases, empaques, etiquetas, folletos y determinados materiales consumidos durante el proceso productivo.
- Hasta dos años: para contenedores y cajas de tráiler.
- Durante la vigencia del IMMEX: para maquinaria, equipo, herramientas, instrumentos, moldes, refacciones y determinados equipos vinculados con la actividad productiva.
Estos son los plazos generales previstos por la legislación. Determinadas mercancías u operaciones pueden estar sujetas a disposiciones particulares, por lo que conviene validar cada caso antes de asumir que un mismo plazo aplica a todo el inventario.
Cuando termina el plazo de permanencia, las mercancías deben haberse retornado al extranjero o destinado a otro régimen aduanero permitido, con el pago de contribuciones cuando resulte aplicable.
De lo contrario, la Ley Aduanera establece que se consideran fuera del régimen temporal correspondiente.
Obligaciones de control para empresas IMMEX en el régimen ITE
Operar bajo el régimen ITE no consiste solamente en realizar correctamente la importación. La empresa también necesita mantener control sobre las mercancías mientras permanecen temporalmente en territorio nacional, incluso durante su depósito o almacenamiento.
Entre los aspectos que deben supervisarse se encuentran:
- Utilizar las mercancías conforme al Programa IMMEX y a las actividades para las cuales fueron importadas.
- Controlar las entradas y salidas mediante Anexo 24, manteniendo identificadas los bienes importados temporalmente y aquellos pendientes de retorno.
- Dar seguimiento a los plazos de permanencia para evitar que existan saldos cuyo plazo de permanencia haya concluido.
- Mantener consistencia entre pedimentos e inventarios, incluyendo cantidades, números de parte y demás información utilizada para identificar los movimientos.
- Documentar retornos, transferencias virtuales o cambios de régimen, según la forma en que las mercancías salgan o queden regularizadas.
- Conservar información suficiente para atender revisiones, comprobar retornos y responder requerimientos relacionados con las operaciones de comercio exterior.
El Anexo 24 establece que el sistema automatizado de control de inventarios debe permitir comprobar los retornos de mercancías importadas temporalmente, identificar bienes pendientes de retorno y generar los reportes requeridos por las disposiciones aduaneras.
Riesgos por incumplimiento del régimen ITE
Los principales riesgos aparecen cuando la compañía pierde el control sobre los plazos, los saldos o la documentación que respalda estas operaciones.
Algunas situaciones que conviene prevenir son:
- Mercancías cuyo plazo de permanencia concluyó sin que exista un retorno o cambio de régimen debidamente documentado.
- Diferencias entre las cantidades declaradas en los pedimentos y los saldos registrados en el control de inventarios.
- Retornos que no pueden relacionarse correctamente con los bienes que ingresaron temporalmente.
- Información documental que no coincide con los números de parte, cantidades o movimientos registrados durante la gestión productiva.
- Falta de elementos para acreditar la situación aduanera durante una revisión de la autoridad.
Dependiendo de la irregularidad, estas situaciones pueden requerir correcciones y también derivar en determinaciones o sanciones previstas por la legislación aduanera. Por ello, resulta conveniente detectar diferencias antes de que las mercancías excedan sus plazos o sean objeto de una revisión.
Gestión y supervisión especializada del régimen ITE
Una operación ITE bien administrada requiere observar más que cada pedimento de manera individual.
Es necesario relacionar importaciones, inventarios, procesos productivos, retornos y documentación para conocer qué mercancías siguen abiertas y si se encuentran dentro de sus plazos.
Este seguimiento forma parte de la administración cotidiana de una IMMEX y permite identificar inconsistencias antes de que se conviertan en un problema de cumplimiento.
APCE puede te puede apoyar mediante la gestión del IMMEX, la supervisión de sus operaciones, el control relacionado con Anexo 24 y revisiones preventivas orientadas a detectar posibles diferencias.
Si tu empresa utiliza el régimen ITE y necesita mayor control sobre sus importaciones temporales, plazos y retornos, contáctanos para conocer cómo APCE puede apoyar la administración y el cumplimiento de tu IMMEX.