El retorno de mercancías IMMEX forma parte de las obligaciones asociadas con las importaciones temporales. No basta con ingresar los bienes correctamente al país sino que también la empresa debe controlar su permanencia y documentar cómo salen, se transfieren o cambian de régimen.
Esto requiere relacionar pedimentos, inventarios, procesos productivos y fechas de vencimiento del plazo. Una diferencia entre lo registrado y la operación puede dejar mercancías pendientes de retorno aun cuando físicamente ya no se encuentren en la empresa.
Para conocer con mayor detalle el funcionamiento y las obligaciones generales del programa, puedes consultar nuestro artículo completo de IMMEX.
¿Qué es el retorno de mercancías en IMMEX?
El retorno de mercancías IMMEX es el procedimiento aduanero mediante el cual una empresa con programa autorizado envía al extranjero los bienes que ingresó temporalmente al país, como activos fijos, insumos, materias primas o desperdicios, para cumplir con las obligaciones aplicables a este régimen.
El retorno puede realizarse después de que las mercancías hayan sido sometidas a procesos de elaboración, transformación o reparación, o bien cuando deban salir del país en el mismo estado en que fueron importadas.
La autoridad aduanera permite estas importaciones temporales, pero establece que las mercancías deben retornar al extranjero o destinarse a otro régimen aduanero dentro del plazo correspondiente.
Por ello, la empresa debe controlar no solo la salida física, sino también su correcta relación con los pedimentos y registros utilizados para descargar los saldos correspondientes.
Plazos para el retorno de las mercancías importadas temporalmente
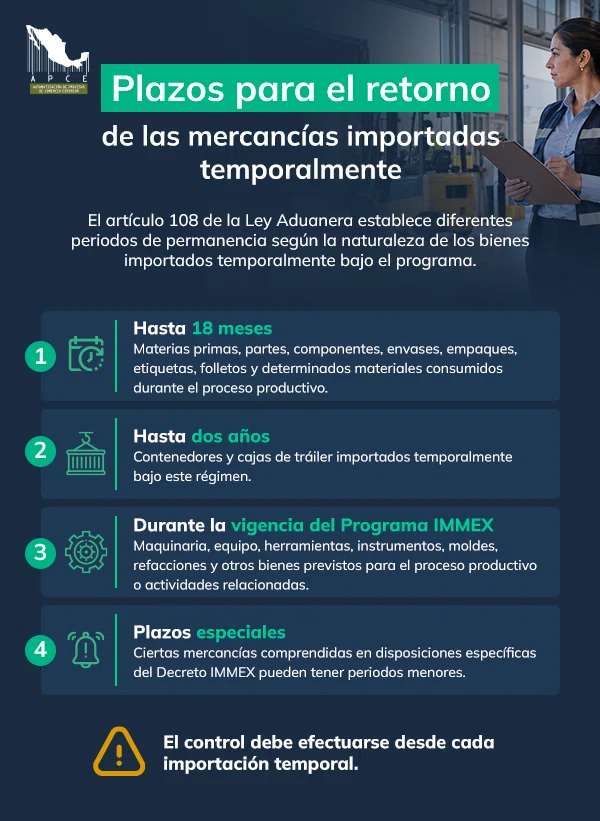
El plazo no es igual para todas las mercancías. El artículo 108 de la Ley Aduanera establece diferentes periodos de permanencia según la naturaleza de los bienes importados temporalmente bajo el programa.
Antes de programar un retorno conviene identificar la fracción arancelaria, el tipo de mercancía y las condiciones particulares de la autorización IMMEX, ya que el Decreto puede establecer tratamientos específicos para determinadas mercancías.
- Hasta 18 meses: aplica, de manera general, a materias primas, partes, componentes, envases, empaques, etiquetas, folletos y determinados materiales consumidos durante el proceso productivo.
- Hasta dos años: corresponde a contenedores y cajas de tráiler importados temporalmente bajo este régimen.
- Durante la vigencia del Programa IMMEX: aplica a maquinaria, equipo, herramientas, instrumentos, moldes, refacciones y otros bienes previstos para el proceso productivo o actividades relacionadas.
- Plazos especiales: ciertas mercancías comprendidas en disposiciones específicas del Decreto IMMEX pueden tener periodos menores, por lo que no conviene determinar el vencimiento únicamente con la regla general de 18 meses.
El control debe efectuarse desde cada importación temporal. Esperar a que el plazo esté próximo a vencer limita las alternativas disponibles y aumenta la posibilidad de encontrar diferencias cuando ya existe poco tiempo para corregirlas.
Requisitos para retornar las mercancías IMMEX
Los requisitos específicos cambian según la mercancía y el tipo de operación. Sin embargo, cualquier retorno debe partir de información suficiente para demostrar qué bienes salieron y qué saldos asociados a estos ingresos se están descargando.
Además, las empresas con programa IMMEX están obligadas a mantener un control automatizado y permanente de inventarios conforme al Anexo 24, por lo que la operación aduanera debe guardar consistencia con sus registros internos.
Antes de realizar el retorno conviene validar:
- Pedimentos de importación temporal: identificar cuáles amparan los materiales o bienes que serán descargados y confirmar que todavía se encuentren dentro de su periodo de permanencia.
- Datos de la mercancía: revisar descripción, cantidades, unidades de medida, fracciones arancelarias, números de parte y demás información necesaria para relacionar la salida con la entrada correspondiente.
- Pedimento aplicable al retorno: utilizar la clave y los identificadores que correspondan conforme al tipo de operación y a las disposiciones del Anexo 22 vigente.
- Documentación de soporte: mantener disponibles documentos comerciales, de transporte y demás evidencia que permita relacionar la operación con los bienes efectivamente retornados.
- Regulaciones aplicables: comprobar si la mercancía o la operación está sujeta a regulaciones y restricciones no arancelarias u otros requisitos que deban atenderse.
- Actualización del control de inventarios: verificar que el retorno quede reflejado correctamente en el Anexo 24 y que el saldo pendiente corresponda con las existencias de la empresa.
Formas de retorno de las mercancías en IMMEX
No todas las operaciones se realizan de la misma manera. La forma adecuada depende del destino de los bienes, de quién los recibe y de las reglas aplicables a la operación.
Es importante determinar esto antes de preparar los pedimentos, porque una salida física, una transferencia virtual y el retorno de un bien sin transformación responden a situaciones distintas.
Retorno físico al extranjero
Es la salida de las mercancías del territorio nacional mediante el despacho aduanero correspondiente. Puede tratarse del producto resultante de un proceso de elaboración, transformación o reparación realizado en México.
La empresa debe poder relacionar las mercancías exportadas con los insumos que ingresaron temporalmente y mantener la evidencia necesaria para efectuar los descargos correspondientes en su control de inventarios.
Retorno virtual en operaciones permitidas
Existen operaciones virtuales en las que las disposiciones permiten considerar retornadas determinadas mercancías mediante transferencias efectuadas en territorio nacional, sin que necesariamente exista una salida física del país en ese momento.
Por ejemplo, las RGCE contemplan transferencias entre empresas IMMEX y otros participantes autorizados. Estas operaciones requieren los pedimentos correspondientes para quien transfiere y para quien recibe, además del cumplimiento del procedimiento establecido para cada supuesto.
Por ello, una transferencia comercial o física entre empresas no debe asumirse automáticamente como retorno. Primero es necesario confirmar que la operación está permitida y que se documentó conforme a las reglas aplicables.
Retorno en el mismo estado
La Ley Aduanera también contempla mercancías importadas temporalmente que pueden retornar sin haber sido sometidas al proceso de elaboración, transformación o reparación previsto originalmente, cuando la operación y el Programa IMMEX lo permitan.
Este supuesto puede presentarse, por ejemplo, cuando ciertos materiales no fueron utilizados. Aun así, la empresa necesita identificar correctamente la mercancía y relacionar su salida con el pedimento temporal que mantiene el saldo pendiente.
Aspectos que debe revisar una empresa antes del retorno
Preparar un retorno implica revisar algo más que la logística de exportación. La información aduanera, el inventario y la existencia física deben coincidir antes de cerrar la operación.
Una revisión previa puede detectar saldos incorrectos, mercancías que están próximas a vencer o documentos que necesitan corregirse antes de efectuar el movimiento.
- Fecha de vencimiento: confirma cuánto tiempo resta para cada pedimento y evita concentrar la revisión hasta los últimos días de permanencia.
- Saldo disponible: verifica que las cantidades que pretendes retornar continúen pendientes y no hayan sido descargadas previamente mediante otra operación.
- Existencia física: compara los registros del sistema con las mercancías ubicadas en planta, almacenes o domicilios autorizados.
- Trazabilidad documental: asegúrate de poder relacionar importación, consumo, transformación, producto terminado y salida al extranjero cuando corresponda.
- Tipo de operación: determina si habrá retorno físico, transferencia virtual, cambio de régimen u otro tratamiento permitido antes de preparar la documentación.
- Consistencia entre sistemas: compara pedimentos, ERP, controles internos y Anexo 24 para localizar diferencias antes del despacho.
Consecuencias de no retornar mercancías dentro del plazo
Exceder el periodo autorizado para una importación temporal constituye una infracción relacionada con el destino de las mercancías. Además, concluido el régimen temporal, la Ley Aduanera establece consecuencias para las mercancías que no salieron al extranjero ni fueron destinadas oportunamente a otro régimen.
La situación debe analizarse de acuerdo con la forma en que se detectó el incumplimiento y las condiciones particulares de la operación.
- Mercancía fuera de plazo: deja de encontrarse dentro del periodo autorizado de la importación temporal y requiere atención para definir el procedimiento aplicable.
- Multas por retorno extemporáneo: la Ley contempla una sanción cuando el plazo fue excedido y posteriormente se realiza la salida al extranjero de forma espontánea.
- Sanciones si la autoridad detecta la omisión: el tratamiento puede ser distinto y considerablemente más gravoso cuando el incumplimiento es detectado durante el ejercicio de facultades de comprobación, incluso puede llevar a la cancelación del programa.
- Diferencias en controles: los saldos vencidos también pueden generar inconsistencias entre los pedimentos, las existencias y el control automatizado de inventarios requerido a las empresas IMMEX.
Por esta razón, identificar un saldo vencido requiere revisar primero su origen. No siempre se trata de mercancía que continúa físicamente en la empresa, también puede existir un retorno efectuado que no fue descargado correctamente.
Opciones cuando la mercancía no será retornada al extranjero
Si desde antes del vencimiento se sabe que una mercancía permanecerá en México, conviene analizar qué alternativa permite la legislación según su naturaleza y destino.
No todas las opciones aplican a cualquier mercancía, por lo que deben revisarse antes de ejecutar la operación.
- Cambio de régimen a importación definitiva: las empresas IMMEX pueden convertir determinadas importaciones temporales en definitivas, cumpliendo las contribuciones, regulaciones y demás requisitos que correspondan.
- Transferencia mediante operación virtual: cuando el supuesto está permitido, los bienes pueden transferirse a otra empresa mediante los pedimentos y procedimientos establecidos para la operación.
- Destrucción de desperdicios: los desperdicios y determinados materiales previstos por las reglas pueden sujetarse al procedimiento de destrucción, incluyendo el aviso correspondiente ante la autoridad.
- Donación en los casos autorizados: las RGCE contemplan la donación de desperdicios, maquinaria y equipos obsoletos a determinados organismos o personas morales autorizadas, siguiendo el procedimiento y los pedimentos previstos.
- Regularización cuando el plazo ya venció: la regla 2.5.2 de las RGCE 2026 contempla un procedimiento para regularizar bienes que excedieron su plazo, mediante importación definitiva y el cumplimiento de contribuciones y requisitos aplicables.
La regularización es una alternativa correctiva para determinados casos. No sustituye el seguimiento preventivo de los vencimientos ni significa que convenga dejar vencer deliberadamente el plazo de permanencia de los bienes.
Control y seguimiento de retornos pendientes
El Anexo 24 exige que las empresas IMMEX lleven un control automatizado y permanente capaz de identificar sus mercancías de comercio exterior. Entre sus funciones está proporcionar información sobre retornos y mercancías pendientes de retorno.
Para que ese control sea útil, no debería limitarse a registrar operaciones después de que ocurren. También conviene utilizarlo para anticipar vencimientos y detectar diferencias entre inventarios y pedimentos.
- Mantén un reporte actualizado de pedimentos temporales, saldos disponibles y fechas de vencimiento.
- Establece alertas internas con anticipación suficiente para revisar los bienes que se acercan al término de su permanencia.
- Compara periódicamente las existencias físicas con los saldos registrados en el control de inventarios.
- Revisa que retornos, cambios de régimen, transferencias, destrucciones y demás operaciones autorizadas hayan generado el descargo correspondiente.
- Investiga saldos antiguos antes de asumir que representan mercancía físicamente disponible.
- Si la empresa cuenta con certificación de IVA e IEPS, revisa también la consistencia con los controles y descargos que correspondan al Anexo 30.
Un seguimiento periódico permite conocer qué mercancías necesitan atención y facilita decidir con anticipación si deben retornar, cambiar de régimen o sujetarse a alguna alternativa permitida.
Mantén tus retornos IMMEX bajo control y evita saldos vencidos
Administrar correctamente los retornos requiere relacionar plazos, pedimentos, inventarios y movimientos físicos. Una empresa puede realizar correctamente una exportación y aun así conservar diferencias si la operación no queda reflejada de forma adecuada en sus controles.
Por ello, conviene revisar periódicamente los saldos pendientes y no esperar hasta el vencimiento para determinar qué tratamiento corresponde a cada mercancía.
En APCE podemos apoyar a tu empresa con la gestión y supervisión del programa IMMEX, incluyendo la revisión documental y el seguimiento de controles relacionados con importaciones temporales. Contáctanos para conocer cómo podemos ayudarte a mantener bajo control el retorno de las mercancías IMMEX y prevenir inconsistencias en tu operación.