Los plazos de permanencia en IMMEX no corresponden al programa como tal, sino a las mercancías que se importan temporalmente a su amparo.
Dependiendo del tipo de bien, la legislación establece cuánto tiempo puede permanecer en territorio nacional antes de su retorno o cambio de régimen.
Esto significa que una misma empresa puede manejar bienes sujetos a temporalidades diferentes.
Mientras ciertos insumos tienen como regla general hasta 18 meses, los contenedores pueden permanecer hasta dos años y determinados bienes de activo fijo durante la vigencia del programa.
Además, existen operaciones y registros específicos que pueden modificar estos periodos. Por eso, al operar bajo un programa IMMEX es importante identificar el plazo que corresponde en cada caso y darle seguimiento desde su entrada.
Plazos de permanencia en IMMEX según el tipo de mercancía
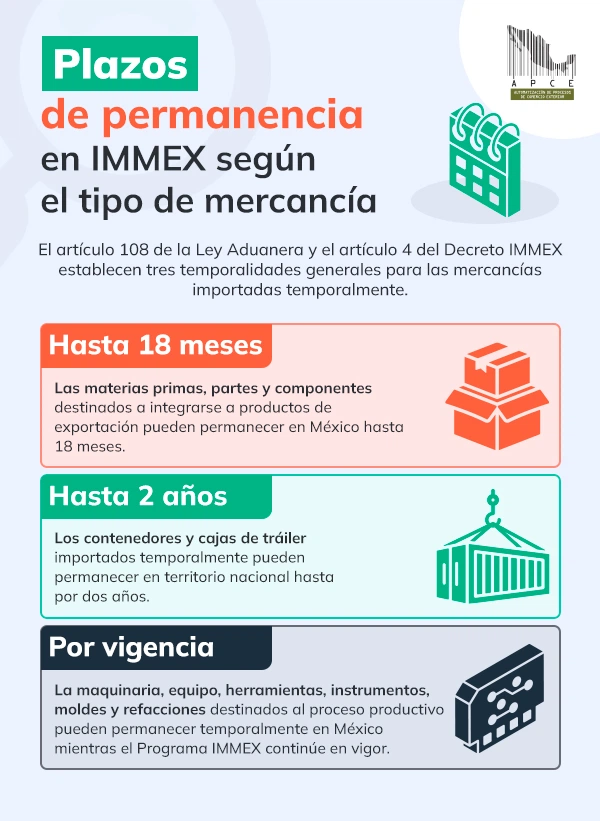
El artículo 108 de la Ley Aduanera y el artículo 4 del Decreto IMMEX establecen tres temporalidades generales para las mercancías importadas temporalmente: hasta 18 meses, hasta dos años o durante la vigencia del programa, según el tipo de bien.
Esta clasificación es el punto de partida para determinar la fecha límite. Sin embargo, después debe revisarse si la operación se encuentra en algún supuesto especial, como una transferencia virtual o determinados beneficios relacionados con el Registro OEA.
Hasta 18 meses: insumos, materias primas, partes y componentes
Las materias primas, partes y componentes destinados a integrarse a productos de exportación pueden permanecer en México hasta 18 meses bajo el régimen de importación temporal IMMEX.
Dentro de esta temporalidad también se encuentran los envases y empaques, etiquetas y folletos, además de lubricantes y otros materiales consumidos durante el proceso productivo, con la excepción prevista en la Ley Aduanera para los petrolíferos.
Para efectos de control, no basta con saber que un número de parte está sujeto a este límite. Distintos lotes de la misma mercancía pueden haber entrado mediante pedimentos diferentes y, por lo tanto, encontrarse en momentos distintos de su periodo autorizado.
Hasta 2 años: contenedores y cajas de tráiler
Los contenedores y cajas de tráiler importados temporalmente bajo el programa pueden permanecer en territorio nacional hasta por dos años.
Conviene distinguirlos de los envases y empaques utilizados en el proceso productivo. Aunque ambos pueden utilizarse para contener o proteger productos, la Ley Aduanera los coloca en categorías diferentes: los envases y empaques están dentro del plazo general de año y medio.
Por la vigencia del Programa IMMEX: maquinaria, equipo y activo fijo:
La maquinaria, equipo, herramientas, instrumentos, moldes y refacciones destinados al proceso productivo pueden permanecer temporalmente en México mientras el Programa IMMEX continúe en vigor.
La misma temporalidad comprende determinados equipos de laboratorio, cómputo, telecomunicaciones, medición, control de calidad, seguridad industrial, manejo de materiales y equipo para el desarrollo administrativo, entre otros previstos por la legislación.
Esto no significa que los bienes puedan permanecer indefinidamente. Su estancia está vinculada a que el programa continúe vigente y a que se mantengan las condiciones establecidas a su ingreso bajo este régimen.
¿Desde cuándo comienza a contar el plazo de permanencia?
Para controlar la temporalidad debe tomarse como referencia la información de la información del pedimento correspondiente. De hecho, el Anexo 24 exige registrar dentro del módulo de entradas el número y clave del pedimento, así como la fecha de entrada declarada en el pedimento.
Por ejemplo, si una empresa recibe dos embarques del mismo componente en fechas diferentes, cada entrada debe conservar su trazabilidad.
No sería correcto asignar una sola fecha de vencimiento a todo el inventario únicamente porque corresponde al mismo número de parte.
Esta distinción también importa en operaciones especiales. En las transferencias mediante pedimentos virtuales, por ejemplo, existe una temporalidad específica que se relaciona con la fecha en que se realiza la transferencia.
Casos especiales que pueden modificar los plazos de permanencia
Los periodos de 18 meses, dos años y vigencia del programa son las referencias generales, pero no deben aplicarse automáticamente a todas las operaciones.
Las RGCE para 2026 contemplan tratamientos específicos relacionados, entre otros supuestos, con transferencias y empresas que cuentan con Registro OEA.
Tampoco debe asumirse que cualquier certificación permite mantener los bienes en el país durante más tiempo.
Las extensiones de 36 y 48 meses que se explican a continuación corresponden a supuestos expresamente previstos para empresas con la modalidad de Operador Económico Autorizado y, en algunos casos, para rubros específicos.
Transferencias virtuales entre empresas IMMEX
Cuando una empresa IMMEX recibe mercancías mediante una transferencia documentada con pedimentos virtuales, la regla general es que debe retornarlas o importarlas definitivamente dentro de los seis meses siguientes a la transferencia.
Por lo tanto, una transferencia virtual no debe interpretarse simplemente como el reinicio del periodo general. El Decreto IMMEX también contempla una excepción cuando la transferencia proviene de proveedores nacionales sin Programa, en cuyo caso pueden permanecer hasta 18 meses.
Las RGCE establecen además que este límite de seis meses no aplica cuando la empresa receptora cuenta con Registro OEA bajo el rubro correspondiente, ni en el supuesto específico de proveedores nacionales contemplado por las propias reglas.
Empresas con Registro OEA
Las empresas que cuentan con la certificación OEA tienen una facilidad específica respecto de determinadas importaciones temporales.
Para los bienes comprendidos en el artículo 108, fracción I, de la Ley Aduanera —que normalmente pueden permanecer hasta 18 meses—, las RGCE 2026 permiten una permanencia de hasta 36 meses.
Esta facilidad no permite automáticamente que todas las mercancías de una empresa OEA permanezcan hasta 36 meses. Debe verificarse que cada operación se encuentre dentro del supuesto previsto por la regla correspondiente.
Casos con plazos de hasta 48 meses
Los supuestos con permanencia de hasta 48 meses tampoco son una facilidad general para todas las empresas IMMEX u OEA. Las RGCE 2026 los contemplan para rubros específicos dentro de la modalidad OEA.
Uno de ellos es el rubro Aeronaves, donde los bienes comprendidos en el artículo 108, fracción I, pueden permanecer hasta 48 meses. La misma temporalidad está prevista para las empresas OEA del rubro SECIIT que cumplan las condiciones previstas.
En el caso de SECIIT, la regla incluso contempla ciertos inventarios existentes al momento de obtener la autorización, siempre que aún se encuentren dentro del tiempo autorizado y no estén sujetos al ejercicio de facultades de comprobación.
Mercancías sensibles y otros supuestos especiales
En las mercancías sensibles conviene hacer una distinción importante. La versión vigente del Decreto IMMEX mantiene derogados desde 2016 antiguos párrafos que establecían temporalidades especiales dentro del artículo 4.
Por ello, no es correcto asumir de manera general que deban permanecer por menos tiempo únicamente por ser sensibles.
Estos bienes sí están sujetos a requisitos específicos de autorización y control. El artículo 5 del Decreto IMMEX contempla condiciones particulares para los señalados en su Anexo II, además del esquema de garantía correspondiente.
También es importante no confundir la vigencia de una autorización con la fecha límite correspondiente.
Las reglas de la Secretaría de Economía vigentes en 2026 establecen, por ejemplo, una vigencia de cuatro meses para determinadas resoluciones que autorizan su importación. Ese periodo únicamente determina durante cuánto tiempo puede realizarse la importación.
Por ello, cuando una empresa maneja mercancías sensibles u operaciones sujetas a una autorización particular, debe revisar el supuesto concreto antes de determinar su fecha límite.
¿Qué sucede cuando vence el plazo de permanencia?
La Ley Aduanera establece que las mercancías importadas temporalmente deben retornarse al extranjero o destinarse a otro régimen aduanero antes de la fecha límite correspondiente.
Cuando esto no ocurre, se considera concluido el régimen temporal y su estancia en el país se vuelve irregular.
Por eso, lo conveniente es identificar los saldos próximos a vencer con anticipación y definir qué operación corresponde: retorno, cambio de régimen u otra alternativa permitida por las disposiciones aplicables.
Si ese límite ya se rebasó, las RGCE contemplan un procedimiento para regularizar determinadas importaciones temporales vencidas.
La regla 2.5.2 establece, entre otros requisitos, el trámite de un pedimento de importación definitiva y el cumplimiento de las regulaciones y contribuciones correspondientes.
La regularización no debe interpretarse como una prórroga automática. Las condiciones y consecuencias pueden variar si la autoridad ya inició facultades de comprobación, por lo que cada situación debe revisarse de acuerdo con las características de la operación.
Controla las mercancías IMMEX antes de su vencimiento
Para dar seguimiento a los plazos, es importante relacionar cada entrada con su pedimento, fecha y saldo pendiente. El sistema de control de inventarios conforme al Anexo 24 te permite mantener esta trazabilidad.
Con información ordenada puedes identificar qué mercancías siguen pendientes y cuáles están próximas a vencer, considerando también transferencias virtuales y otros supuestos que modifiquen su temporalidad.
Llevar un control adecuado de los plazos de permanencia en el IMMEX te ayuda a anticipar vencimientos y mantener mejor organizadas las importaciones temporales.
En APCE podemos apoyar a tu empresa con la administración y supervisión del Anexo 24 y de los procesos relacionados con el Programa. Contáctanos para conocer cómo podemos ayudarte a mantener un mejor control de tus importaciones temporales.